
TCU identifica falhas de governança, transparência e controle na política de transação tributária
Auditoria do TCU revela falhas de transparência, divergências entre PGFN e Receita e fragilidades de controle que comprometem a efetividade da transação tributária
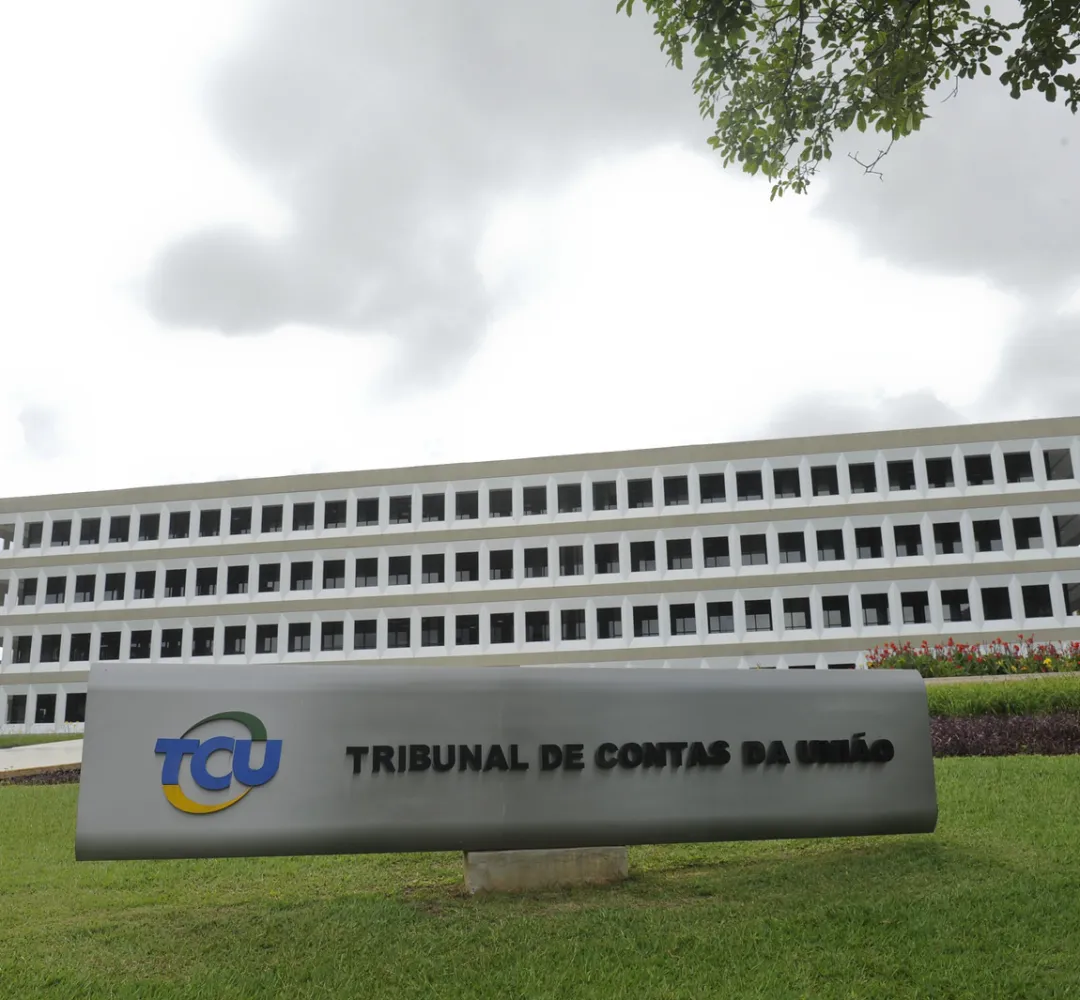
Uma auditoria conduzida pelo Tribunal de Contas da União (TCU) revelou fragilidades estruturais na política de transação tributária administrada pela Procuradoria-Geral da Fazenda Nacional (PGFN) e pela Secretaria Especial da Receita Federal. O relatório, de relatoria do ministro Walton Alencar, avaliou a eficiência do modelo e a segurança jurídica das negociações, em um momento em que o país enfrenta um dos maiores contenciosos fiscais do mundo.
Instituída pela Lei 13.988/2020, a transação tributária permite que contribuintes, pessoas físicas ou jurídicas, negociem débitos com o Fisco, com o objetivo de reduzir litígios e aumentar a recuperação de créditos de difícil exigibilidade. A demanda por instrumentos de solução de conflitos é alta: atualmente, tramitam nas Delegacias de Julgamento da Receita Federal mais de 230 mil processos, que somam R$ 246,6 bilhões. No Conselho Administrativo de Recursos Fiscais (Carf), há cerca de 84 mil processos em discussão, envolvendo aproximadamente R$ 1,1 trilhão. Já a dívida ativa da União contabiliza 24,7 milhões de inscrições, totalizando quase R$ 2,9 trilhões.
Apesar da relevância do mecanismo, o TCU constatou que a execução da política ainda apresenta falhas que comprometem sua efetividade. Um dos principais pontos levantados foi a falta de integração entre PGFN e Receita Federal nas etapas de análise da recuperabilidade dos créditos e da capacidade de pagamento dos contribuintes. Segundo o tribunal, cada órgão ainda utiliza critérios próprios, o que gera decisões não uniformes e fragiliza o controle das operações em âmbito nacional. Para profissionais que atuam em consultoria e planejamento tributário, esse desalinhamento é sentido na prática e afeta diretamente a previsibilidade dos acordos.
A auditoria também apontou problemas de transparência na divulgação das transações individuais. De acordo com o relatório, cerca de 26% dos acordos analisados não foram publicados integralmente na plataforma digital da PGFN, em desacordo com a Lei de Acesso à Informação (Lei 12.527/2011). Em alguns registros faltavam dados essenciais, como valores negociados, descontos aplicados e condições de pagamento. Para o TCU, a ausência dessas informações compromete a governança da política, sobretudo por envolver renúncia fiscal e critérios que precisam ser de conhecimento público.
Outro ponto considerado crítico foi a fragilidade dos mecanismos de monitoramento do cumprimento das cláusulas dos acordos. O tribunal identificou que 58% das transações avaliadas foram firmadas com empresas que já tinham parcelas vencidas ou novas inscrições em dívida ativa, o que descumpre uma das principais exigências do instrumento: a manutenção da regularidade fiscal durante a vigência da negociação. Na prática, o problema revela falhas no acompanhamento dos contribuintes e abre margem para distorções que reduzem a eficácia da política.
Além disso, o TCU relatou inconsistências entre informações internas da PGFN e dados divulgados oficialmente sobre valores recuperados e acordos celebrados. As divergências não foram devidamente justificadas, o que, segundo o órgão, compromete a confiabilidade das métricas utilizadas para avaliar os resultados da política.
Para aprimorar o funcionamento da transação tributária, o tribunal encaminhou uma série de recomendações à PGFN e à Receita Federal. Entre as medidas sugeridas estão a padronização dos procedimentos de análise, a publicação detalhada de todos os acordos firmados, a integração dos sistemas de controle de créditos e a adoção de mecanismos mais eficientes de acompanhamento da adimplência dos contribuintes durante toda a vigência das negociações.
O relatório não questiona a importância da transação tributária como instrumento de redução do contencioso e recuperação de receitas, mas ressalta que seu sucesso depende de governança sólida, dados confiáveis e alinhamento operacional entre os órgãos responsáveis pela sua execução. O TCU espera que as recomendações contribuam para aprimorar o modelo e aumentar a segurança jurídica de uma política fiscal que já movimenta trilhões de reais em créditos discutidos e inscritos em dívida ativa.
Matérias relacionadas
“Tijolinho” do Marcos Formighieri analisa pesquisa eleitoral e faz críticas ao governo do Paraná
Participantes do Mais Motoristas têm até 3/9 para enviar documentos
Advogado que move ações contra o poder público revela bastidores de denúncias no Paraná
Governo Central tem superávit de R$ 10,8 bilhões em julho
Comentários (0)
- Seja o primeiro a comentar.