
TCE aponta irregularidades em contrato de R$ 70,2 milhões da Receita Estadual
Auditoria identificou indícios de direcionamento em licitação, reajuste considerado irregular e deficiências no planejamento de contrato ligado ao programa de modernização fiscal do Paraná; Tribunal determinou mudanças nos procedimentos da Secretaria da Fazenda
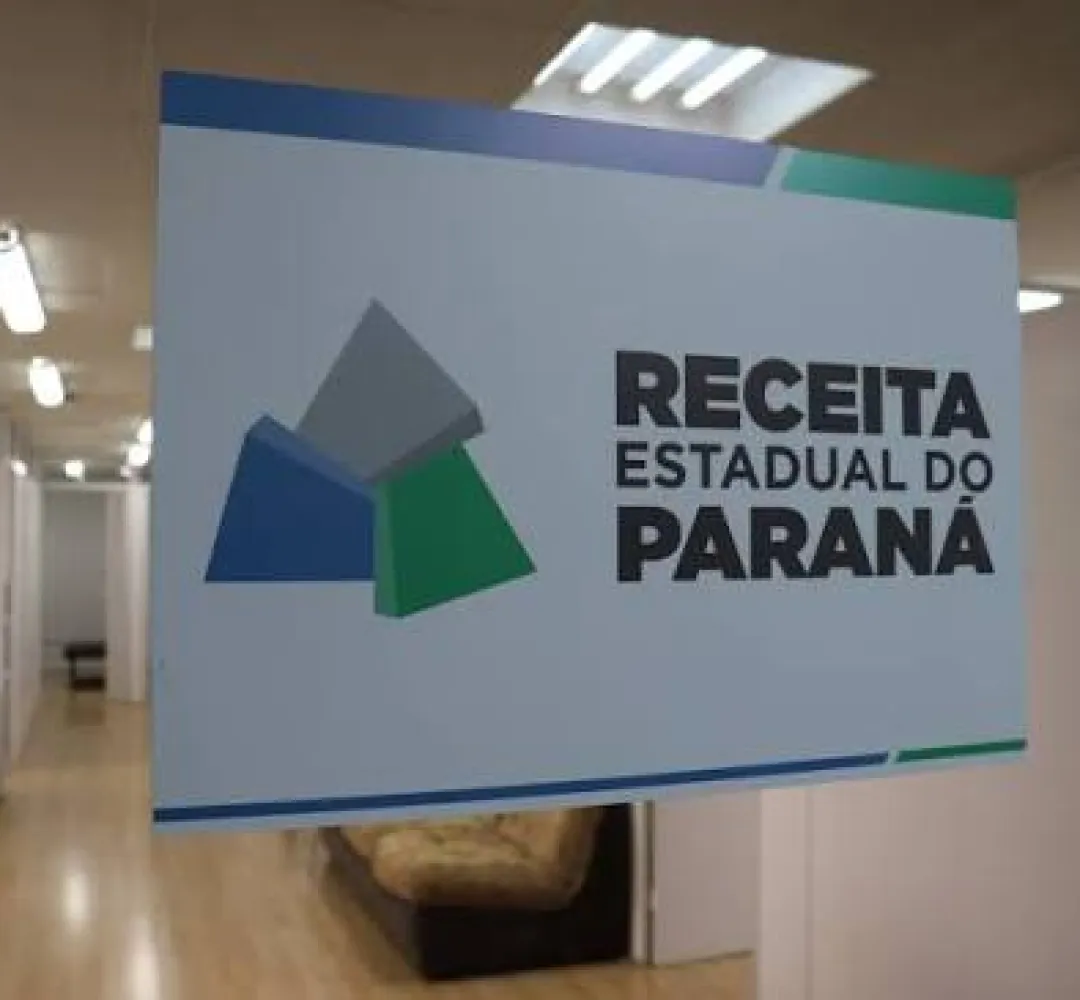
A contratação de uma solução de tecnologia da informação para a Receita Estadual do Paraná, vinculada à Secretaria de Estado da Fazenda (Sefa-PR), entrou na mira do Tribunal de Contas do Estado do Paraná (TCE-PR) após uma auditoria apontar uma série de irregularidades no processo licitatório e na execução contratual. Entre os problemas identificados estão indícios de direcionamento do edital, restrições à competitividade, falhas nos estudos técnicos que embasaram a contratação e um reajuste considerado irregular pelo órgão de controle.
As conclusões constam em uma Tomada de Contas Extraordinária instaurada pelo TCE-PR para aprofundar a análise de um contrato firmado entre a Receita Estadual e a empresa TRDT Brasil Tecnologia Ltda., subsidiária da multinacional norte-americana Teradata. A contratação ocorreu por meio do Pregão Eletrônico nº 11/2019 e teve como objetivo fornecer soluções de tecnologia para análise de grandes volumes de dados no âmbito do Programa de Modernização da Gestão Fiscal do Paraná (Profisco II).
O programa, financiado com apoio de organismos internacionais de crédito, possui valor atualizado de R$ 70,2 milhões e tem como finalidade ampliar a eficiência da arrecadação e fortalecer a gestão fiscal do Estado.
A investigação teve origem em uma fiscalização realizada pela Coordenadoria de Auditorias (CAUD) do Tribunal durante a execução do Plano Anual de Fiscalização de 2022. Na ocasião, os auditores avaliaram os controles internos relacionados aos investimentos financiados pelo Profisco II e identificaram indícios de irregularidades que motivaram a abertura da Tomada de Contas Extraordinária.
Indícios de direcionamento
Um dos principais apontamentos do TCE-PR envolve a forma como o edital foi elaborado. Segundo a auditoria, houve a reserva de 35% das horas previstas no contrato para profissionais vinculados à empresa detentora da tecnologia utilizada, além da exigência de subcontratação desses profissionais por qualquer empresa interessada em participar do certame.
Para os auditores, a medida criou uma barreira significativa à concorrência e reduziu as chances de participação de outros fornecedores do mercado. O relatório também destaca que não foi apresentada justificativa técnica suficiente para demonstrar a necessidade da exigência.
Ao analisar o caso, o relator do processo, conselheiro Augustinho Zucchi, afirmou que as evidências reunidas pela fiscalização apontam para um cenário de favorecimento da empresa proprietária da tecnologia.
Segundo ele, a estrutura do edital permitia que a TRDT Brasil saísse em vantagem na disputa e, mesmo em uma eventual vitória de outra empresa, permaneceria exercendo influência técnica e comercial sobre a execução dos serviços.
Para o conselheiro, a exigência comprometeu a igualdade de condições entre os participantes e afrontou princípios previstos na Lei Federal nº 8.666/1993, legislação que regulamentava as licitações públicas à época da contratação.
Falhas no planejamento
A auditoria também identificou deficiências nos estudos técnicos preliminares que serviram de base para a elaboração do Estudo de Viabilidade Técnica, do Termo de Referência e do edital da licitação.
De acordo com o Tribunal, houve insuficiência na pesquisa de preços e ausência de análises comparativas mais amplas sobre alternativas disponíveis no mercado. Os auditores concluíram que o planejamento da contratação não apresentou elementos suficientes para demonstrar que o modelo escolhido era o mais vantajoso para a administração pública.
Outro ponto destacado foi a falta de detalhamento dos custos envolvidos na contratação, dificultando a aferição da economicidade do processo.
Reajuste considerado irregular
Além das falhas relacionadas à licitação, o TCE-PR apontou irregularidades em um reajuste contratual concedido à empresa em 2022.
Naquele ano, os pagamentos à TRDT Brasil foram corrigidos em 7,74%. Contudo, segundo o Tribunal, a autorização foi concedida sem que houvesse, naquele momento, comprovação formal do aumento dos custos da contratada, exigência prevista nas cláusulas do próprio contrato.
Embora a Receita Estadual tenha apresentado posteriormente documentos demonstrando que os custos efetivamente superaram o percentual reajustado, o Tribunal entendeu que o procedimento contrariou as regras estabelecidas e expôs a administração pública a riscos desnecessários.
Sem multas, mas com determinações
Apesar de reconhecer as irregularidades, o Tribunal optou por não aplicar multas aos gestores públicos envolvidos nem aos representantes da empresa contratada.
A decisão levou em consideração a ausência de indícios de fraude ou má-fé, a complexidade técnica da contratação e o fato de parte das inconsistências ter sido corrigida ao longo da tramitação do processo.
Em contrapartida, o TCE-PR expediu uma série de determinações e recomendações à Secretaria da Fazenda e à Receita Estadual para evitar a repetição dos problemas identificados.
Entre as medidas, está a orientação para que futuras contratações de tecnologia da informação evitem modelos baseados exclusivamente na remuneração por horas técnicas, salvo quando houver justificativa técnica robusta. O Tribunal também recomendou a adoção de indicadores objetivos de desempenho e qualidade para mensurar os serviços contratados.
Outra determinação prevê o aperfeiçoamento dos estudos preliminares e do planejamento das contratações, com ampliação das pesquisas de mercado, consultas a múltiplas fontes de preços e elaboração de planilhas detalhadas de custos antes da publicação dos editais.
O acórdão também atribuiu à Unidade de Controle Interno da Sefa-PR a responsabilidade de acompanhar e registrar periodicamente o cumprimento das recomendações, garantindo que as falhas apontadas pela auditoria sejam efetivamente corrigidas.
A decisão foi aprovada por unanimidade pelos integrantes do Tribunal Pleno durante a Sessão Virtual nº 3/2026. O Acórdão nº 590/2026 foi publicado em 31 de março e transitou em julgado em 29 de abril, sem apresentação de recursos.
Foto: Divulgação
Matérias relacionadas
“Tijolinho” do Marcos Formighieri analisa pesquisa eleitoral e faz críticas ao governo do Paraná
Participantes do Mais Motoristas têm até 3/9 para enviar documentos
Advogado que move ações contra o poder público revela bastidores de denúncias no Paraná
Governo Central tem superávit de R$ 10,8 bilhões em julho
Comentários (0)
- Seja o primeiro a comentar.