🗳️ Eleições 2026: acompanhe a apuração em tempo real Acompanhar →
Copel
Antonio Carlos Kakay Antonio Carlos Kakay Antonio Carlos Kakay Chef Ângelo Omar Chef Ângelo Omar Chef Ângelo Omar Cidinha Marcon Cidinha Marcon Cidinha Marcon Julia Maraschi Julia Maraschi Julia Maraschi Marcos Formighieri Marcos Formighieri Marcos Formighieri Oswaldo Eustáquio Oswaldo Eustáquio Oswaldo Eustáquio Roberto Veloso Roberto Veloso Roberto Veloso Sergio Ricardo Sergio Ricardo Sergio Ricardo

Receita muda regras para bens e perdas de bancos

Nova instrução normativa define critérios para registrar bens recebidos como pagamento, parcelar perdas antigas e usar lucros acumulados no cálculo do JCP
Redação · · 2 min de leitura
Receita Federal
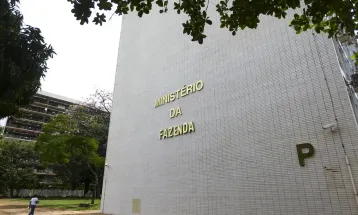
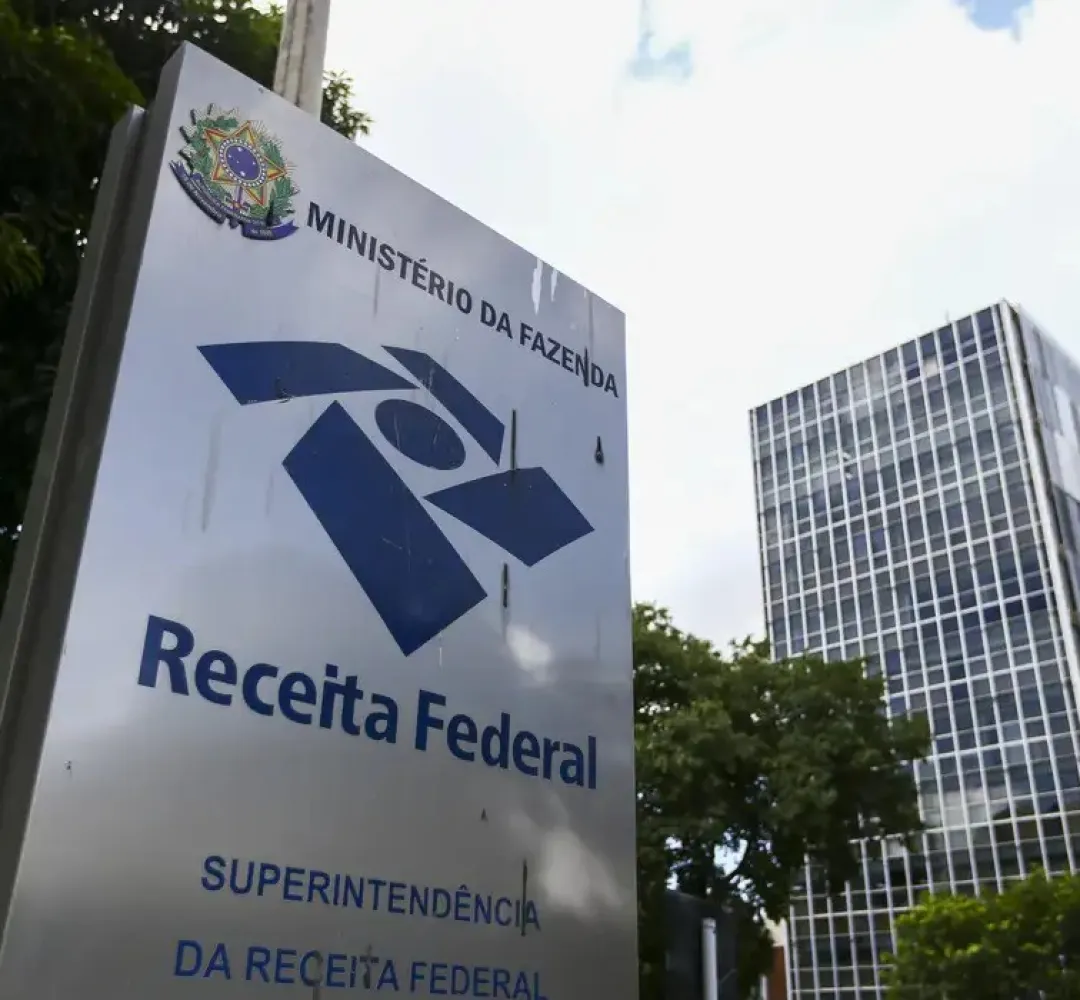
Receita Federal — Crédito: Marcelo Camargo/Agência Brasil

A Receita Federal publicou nesta quinta-feira (4) a Instrução Normativa 2.296/25, que atualiza regras sobre o tratamento tributário dado por bancos e instituições financeiras a bens recebidos como pagamento de dívidas, às perdas em créditos inadimplidos e ao uso de lucros acumulados no cálculo de juros sobre capital próprio (JCP). As mudanças alteram dispositivos da IN 1.700/2017 e já estão em vigor com a publicação no Diário Oficial da União.

A principal alteração determina que bens ou direitos entregues por clientes para quitar dívidas, como imóveis, veículos ou outros ativos. deverão ser registrados contabilmente pelo menor valor entre três possibilidades: o valor original do crédito, o valor definido em decisão judicial ou o valor contábil do bem. Segundo a Receita, a padronização evita distorções e traz mais segurança ao tratamento tributário dessas operações.

A norma também estabelece regras para dedução de perdas ligadas a créditos inadimplidos até o fim de 2024. A partir de 2026, esses valores só poderão ser excluídos do lucro real e da base da CSLL de forma parcelada, ao longo de 84 meses. Caso parte da dívida seja recuperada posteriormente, o montante deverá voltar à base tributável, permitindo-se ao banco optar pela dedução integral ou novamente parcelada, conforme o modelo já previsto.

Outro ponto esclarecido diz respeito ao uso de lucros acumulados no cálculo do JCP. Apenas os saldos apurados no exercício anterior e já incorporados ao patrimônio poderão ser considerados, evitando que resultados provisórios reduzam a base de IRPJ e CSLL.

Com as mudanças, a Receita busca maior uniformidade nos registros contábeis e maior aderência às normas tributárias, especialmente em operações que envolvem créditos problemáticos e reorganização patrimonial das instituições financeiras.


Compartilhar: f X W T

Comentários (0)

  • Seja o primeiro a comentar.