
Devedor contumaz dispara e Receita mira empresas com dívidas bilionárias
Fisco publica primeira lista baseada na nova Lei Complementar nº 225/2026; setores de cigarro e combustíveis acumulam mais de R$ 55 bilhões em débitos
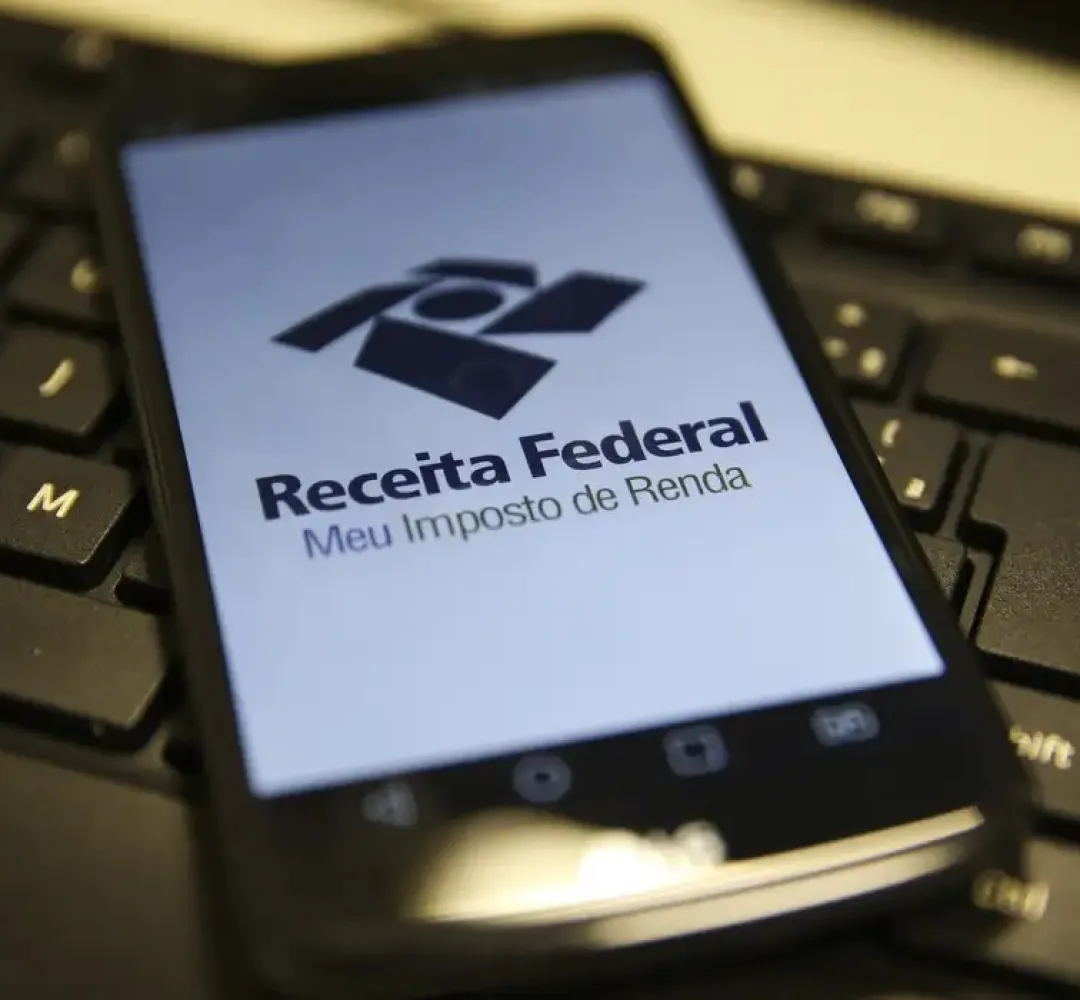
A Receita Federal divulgou nesta terça-feira (24) a primeira lista de contribuintes enquadrados como devedores contumazes, classificação criada pela Lei Complementar nº 225/2026 para combater a inadimplência tributária recorrente e considerada estratégica por empresas que utilizam o não pagamento de impostos como modelo de negócio.
Os primeiros contribuintes identificados pertencem ao setor fumageiro. Segundo a Receita, as dívidas acumuladas por empresas desse segmento ultrapassam R$ 25 bilhões.
O enquadramento ocorre após a conclusão de processo administrativo que garante direito de defesa aos contribuintes. Antes da inclusão na lista, as empresas foram notificadas e tiveram prazo de 30 dias para quitar os débitos, apresentar defesa ou comprovar situação regular perante o Fisco.
De acordo com a legislação, é considerado devedor contumaz o contribuinte que mantém inadimplência tributária relevante, reiterada e sem justificativa plausível. Entre os critérios previstos estão dívidas superiores a R$ 15 milhões, valores que ultrapassem o patrimônio declarado da empresa e a permanência dos débitos por períodos consecutivos ou alternados dentro de um intervalo de 12 meses.
A Receita informou que a fiscalização começou pelo setor de cigarros, mas também já avança sobre o mercado de combustíveis. Nesse segmento, os débitos identificados somam mais de R$ 30,6 bilhões, considerando informações da Receita Federal e da Procuradoria-Geral da Fazenda Nacional (PGFN).
Segundo o órgão, a medida busca reduzir práticas de concorrência desleal, ampliar a transparência fiscal e impedir que empresas obtenham vantagem competitiva por meio do não recolhimento de tributos.
Restrições para empresas enquadradas
As empresas classificadas como devedoras contumazes passam a enfrentar uma série de restrições previstas em lei.
Entre as consequências estão a impossibilidade de receber benefícios fiscais, participar de licitações públicas e aderir a programas especiais de regularização tributária.
A legislação também prevê medidas como declaração de inaptidão da inscrição cadastral, limitações para processos de recuperação judicial e cancelamento de certificações e selos obtidos em programas de conformidade fiscal.
Receita cria página para consulta
A Receita Federal lançou uma plataforma específica para reunir informações sobre o enquadramento dos devedores contumazes.
O espaço disponibiliza os critérios utilizados, as etapas do processo administrativo e os caminhos para regularização das pendências.
O órgão destaca que a nova legislação não tem como objetivo atingir empresas que enfrentam dificuldades financeiras temporárias, mas sim organizações que adotam a inadimplência tributária como prática permanente.
Direito à defesa e exceções
A Receita ressalta que o enquadramento somente ocorre após processo administrativo com garantia de contraditório e ampla defesa.
As empresas notificadas podem quitar os débitos, parcelar as dívidas, apresentar documentos que comprovem regularidade fiscal, demonstrar patrimônio suficiente para afastar a classificação ou recorrer administrativamente da decisão.
A lei também estabelece situações em que o contribuinte não pode ser considerado devedor contumaz. Estão entre as exceções débitos parcelados e pagos regularmente, valores suspensos por decisão judicial, tributos em discussão administrativa, controvérsias jurídicas relevantes e casos relacionados a calamidades públicas ou crises devidamente comprovadas.
Outro ponto previsto na regulamentação é que juros, multas e encargos legais não entram no cálculo principal da dívida utilizada para definir o enquadramento.
Matérias relacionadas
“Tijolinho” do Marcos Formighieri analisa pesquisa eleitoral e faz críticas ao governo do Paraná
Participantes do Mais Motoristas têm até 3/9 para enviar documentos
Advogado que move ações contra o poder público revela bastidores de denúncias no Paraná
Governo Central tem superávit de R$ 10,8 bilhões em julho
Comentários (0)
- Seja o primeiro a comentar.