
Empresa recém-criada recebeu valores 77% maiores em compras de saúde
Pagamento de R$ 373 mil à Med Oeste, investigado pelo Ministério Público, teria sido feito sem licitação e com preços até 77% acima de pregão anterior, segundo documentos oficiais; Empresa funciona em imóvel residencial, em Cascavel
Um pagamento de R$ 373,5 mil realizado pela Prefeitura de Santa Terezinha de Itaipu à empresa Med Oeste Distribuidora de Medicamentos transformou uma rotina administrativa aparentemente banal em objeto de investigação do Ministério Público do Paraná. O caso reúne nota fiscal, protocolo administrativo, pareceres internos e justificativas oficiais que não convergem plenamente — combinação que costuma marcar apurações envolvendo compras públicas.
No centro do procedimento está a Nota de Empenho nº 011079/2025, emitida em agosto de 2025 para quitar fornecimentos de materiais médico-hospitalares. A despesa foi formalizada como indenização administrativa, mecanismo excepcional utilizado quando há fornecimento sem cobertura contratual formal. É esse enquadramento jurídico, somado ao valor elevado e às inconsistências documentais, que levou o caso à 6ª Promotoria de Justiça de Foz do Iguaçu.
A origem material do caso é objetiva: a nota fiscal nº 329, emitida pela Med Oeste em 5 de agosto de 2025, no valor exato de R$ 373.581,23. O documento lista insumos básicos da cadeia hospitalar — agulhas, água destilada, itens de consumo contínuo — destinados ao Fundo Municipal de Saúde.
Em cenários ordinários, esse tipo de aquisição raramente desperta atenção. O que alterou o curso administrativo foi o enquadramento posterior do pagamento. Em vez de decorrer de contrato vigente ou ata ativa, a despesa foi tratada como indenização por fornecimento já realizado.
Na prática, isso indica que o fluxo contratual não acompanhou o fluxo material do fornecimento — um descompasso que, em administração pública, costuma acionar mecanismos de controle.
Indício de superfaturamento
O dado que deslocou o episódio da esfera burocrática para a investigativa é um comparativo simples: o valor pago à empresa foi cerca de 77,3% superior aos preços praticados em pregão eletrônico anterior com objeto semelhante.
A referência utilizada nos documentos internos é o Pregão nº 99/2023, cuja vigência terminou em novembro de 2024. Pareceres técnicos apontam que a diferença extrapolaria variações ordinárias de mercado e recomendam compatibilização com parâmetros utilizados por outros entes públicos. O ponto relevante não é apenas a divergência numérica, mas o fato de que ela foi identificada dentro da própria estrutura administrativa. Ainda assim, o pagamento foi mantido integralmente.
Além disso, a cronologia não fecha: A justificativa oficial apresentada pela prefeitura sustenta que o pagamento indenizatório se refere a fornecimentos realizados antes da vigência de nova ata de registro de preços. No entanto, o empenho foi emitido em data posterior ao início dessa ata, criando uma zona de sobreposição temporal que fragiliza a tese administrativa.
Entre os documentos que mais chamaram a atenção dos investigadores está o protocolo administrativo aberto pela própria Med Oeste solicitando o pagamento indenizatório. No pedido, a empresa afirma ter realizado entregas e solicita a quitação com base na nota fiscal emitida em agosto de 2025. O teor do documento sugere que o fornecimento ocorreu sem amparo contratual consolidado no momento da entrega, sendo posteriormente absorvido pela contabilidade pública por meio de indenização.
O perfil da empresa
A Med Oeste Distribuidora de Medicamentos tem sede em Cascavel e aparece em denúncia encaminhada ao Ministério Público que serviu de ponto de partida para a investigação. O material menciona que a empresa teria capital social reduzido em comparação ao volume de contratações públicas atribuídas a ela. Embora esse fator, isoladamente, não configure irregularidade, ele costuma ganhar relevância quando combinado com outros elementos: crescimento acelerado em contratos públicos, pagamentos indenizatórios e disputas em licitações com margens incomuns. No atual estágio, esses pontos aparecem como contexto ampliado da investigação.
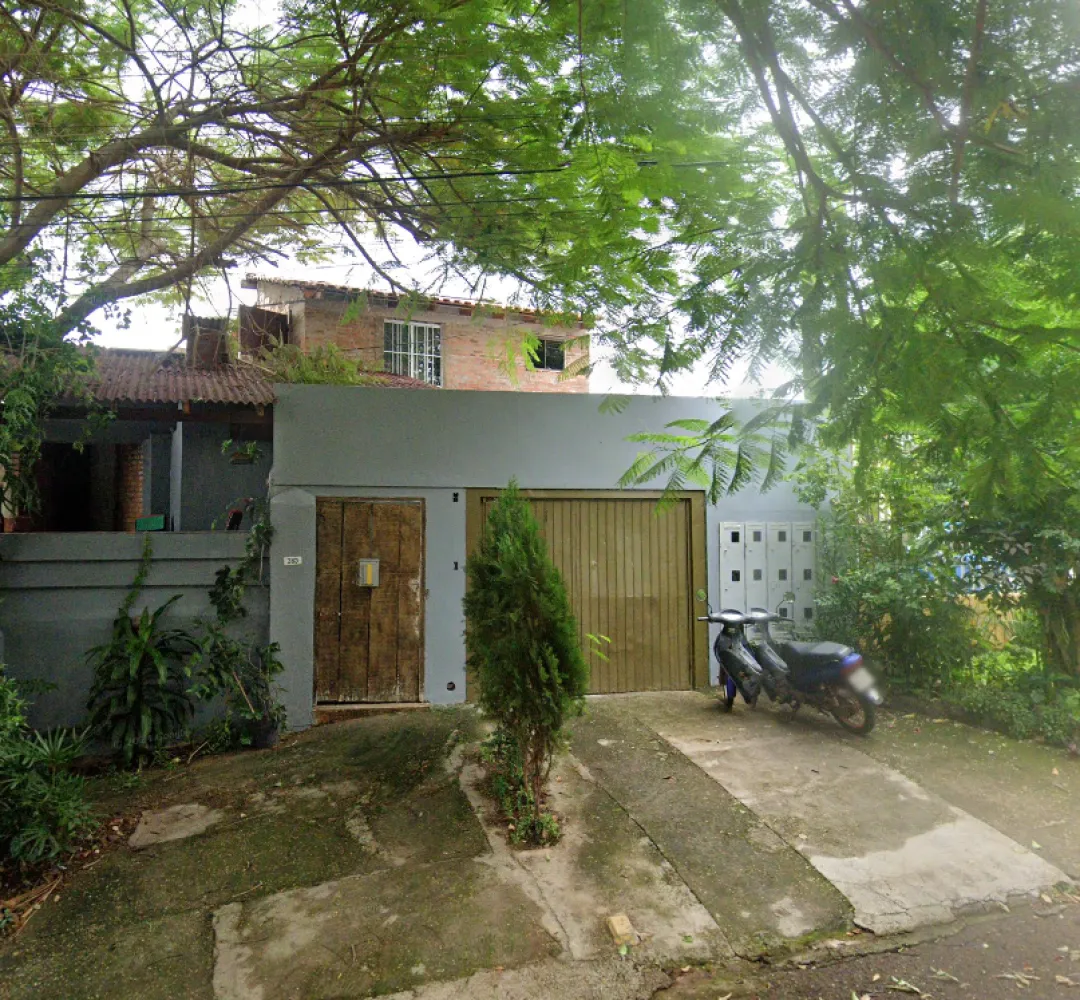
Importante mencionar que a empresa em questão aponta como endereço na receita federal um imóvel residencial simples no bairro Universitário, na cidade de Cascavel. Fundada em abril de 2024, tem como sócios: Silvio Prudente de Moraes e Altevir Cândido Mendes Junior. Seu capital social é de apenas R$15 mil, segundo dados da Receita Federal.
"Emergência e transição"
A resposta oficial da Prefeitura de Santa Terezinha de Itaipu se ancora em um argumento clássico em casos semelhantes: excepcionalidade administrativa. O município sustenta que o início de 2025 foi marcado por transição administrativa, reorganização interna e necessidade de garantir continuidade no abastecimento da rede pública de saúde. Segundo a gestão, a opção pelo pagamento indenizatório teria sido uma medida para evitar desabastecimento, agravado por aumento de demanda e oscilações de preços no setor farmacêutico. A narrativa administrativa, portanto, não nega a excepcionalidade — apenas a justifica como necessária.
O caso ilustra uma zona cinzenta recorrente na administração pública: o espaço entre a urgência operacional e a formalidade jurídica. Pagamentos indenizatórios não são ilegais por definição, mas sua utilização em compras recorrentes, de alto valor e com divergências internas documentadas costuma deslocar a análise para o campo do controle externo. É exatamente essa transição que se observa no material analisado.
A investigação do Ministério Público, neste estágio, não aponta responsabilidade individual nem conclusão definitiva. O procedimento está em fase de coleta de informações, o que inclui requisição de novos documentos, análise de fluxos administrativos e eventual oitiva de gestores.
Matérias relacionadas
“Tijolinho” do Marcos Formighieri analisa pesquisa eleitoral e faz críticas ao governo do Paraná
Participantes do Mais Motoristas têm até 3/9 para enviar documentos
Advogado que move ações contra o poder público revela bastidores de denúncias no Paraná
Governo Central tem superávit de R$ 10,8 bilhões em julho
Comentários (0)
- Seja o primeiro a comentar.