
STF mantém obrigatoriedade de declaração eletrônica de benefícios fiscais por empresas
Corte rejeitou ação da CNI e confirmou validade da lei que institui a Dirbi, voltada à transparência sobre incentivos tributários
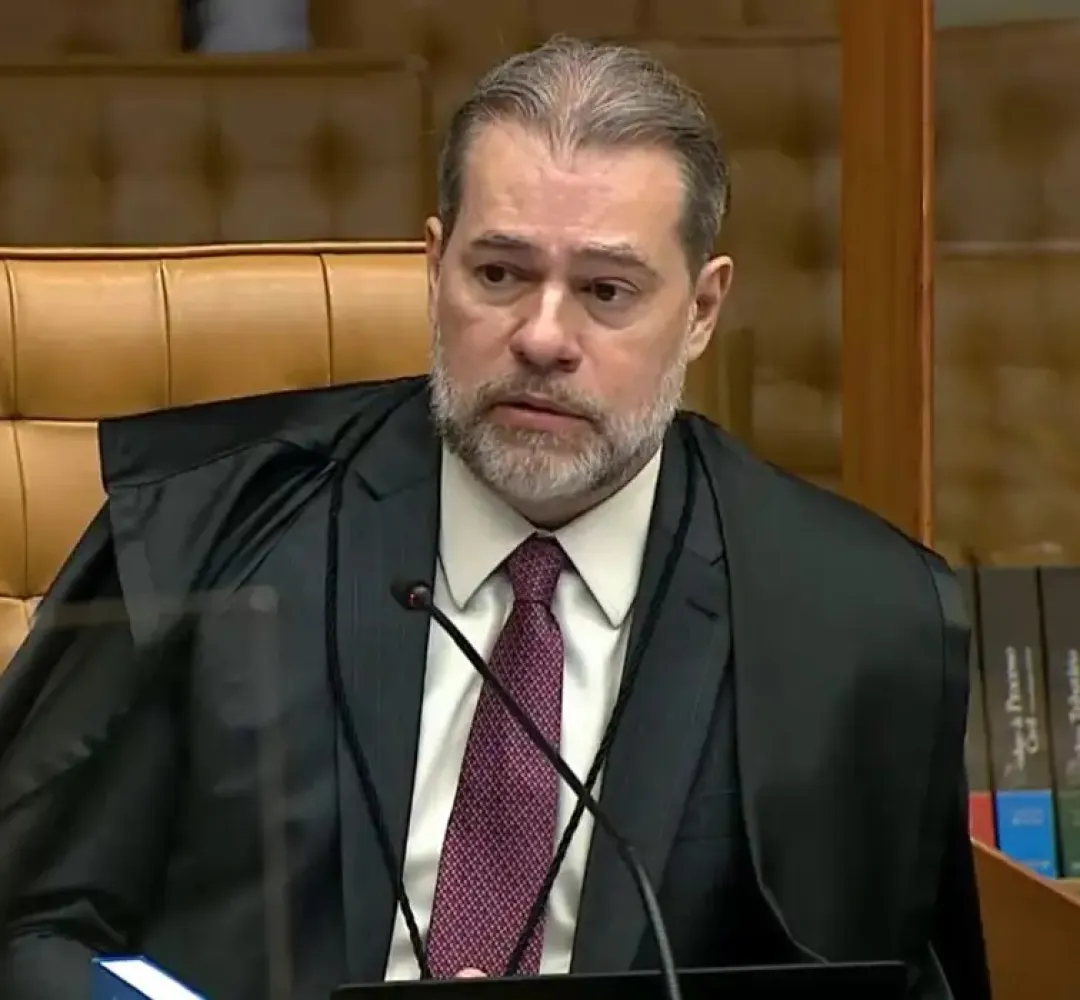
O Supremo Tribunal Federal (STF) decidiu, por unanimidade, manter a obrigatoriedade de que empresas informem eletronicamente os benefícios fiscais que recebem do governo. A decisão foi tomada no julgamento da Ação Direta de Inconstitucionalidade (ADIn) 7.765, concluído na sessão virtual do dia 17 de outubro.
A medida está prevista na Lei 14.973/2024, que institui a Dirbi – Declaração de Incentivos, Renúncias, Benefícios e Imunidades de Natureza Tributária. As empresas deverão enviar os dados à Receita Federal, sob pena de multa que varia de 0,5% a 1,5% da receita bruta, além de 3% sobre valores omitidos ou informados incorretamente.
Contestação da CNI
A Confederação Nacional da Indústria (CNI) havia questionado a constitucionalidade da norma, argumentando que ela aumentaria a burocracia e imporia custos adicionais, especialmente para micro e pequenas empresas, já que as informações exigidas pela Dirbi estariam disponíveis nos sistemas da Receita Federal.
Segundo a entidade, a obrigação de apresentar uma nova declaração representaria duplicidade de dados e poderia prejudicar a competitividade das empresas de menor porte.
Transparência e controle tributário
O relator da ação, ministro Dias Toffoli, proferiu o voto condutor e considerou que a exigência é legítima, uma vez que busca garantir eficiência e transparência na arrecadação e aplicação dos tributos. Para ele, a norma não viola a Constituição e não implica tratamento desigual entre as categorias empresariais.
Toffoli destacou ainda que o tratamento diferenciado previsto para micro e pequenas empresas se aplica também às obrigações acessórias, mas não as isenta do cumprimento das regras legais. Ele lembrou que a Lei Complementar 123/2006, que institui o Estatuto da Micro e Pequena Empresa, já prevê situações em que essas companhias devem seguir as mesmas exigências tributárias impostas a outras pessoas jurídicas.
Com a decisão, o STF reforçou que cabe à Receita Federal adaptar a aplicação da Dirbi às normas específicas de cada categoria empresarial, respeitando os limites legais.
Matérias relacionadas
Benedito Gonçalves assume Corregedoria Nacional e defende Justiça mais próxima da sociedade
Justiça derruba cobrança de R$ 271 milhões da Receita por dívida prescrita
Ministério da Justiça aciona OAB após advogados ironizarem medidas protetivas nas redes
Seguro pode ser negado por adesivo eleitoral? Especialistas contestam restrição automática
Comentários (0)
- Seja o primeiro a comentar.